Considerar otras liquidaciones del período
Un período puede tener más de una liquidación: las dos quincenas, el mes y su SAC, un pago de vacaciones. El libro tiene tres formas de tomarlas y no hacen lo mismo — de acá salen la mayoría de los rechazos por «la base imponible informada difiere de la determinada».
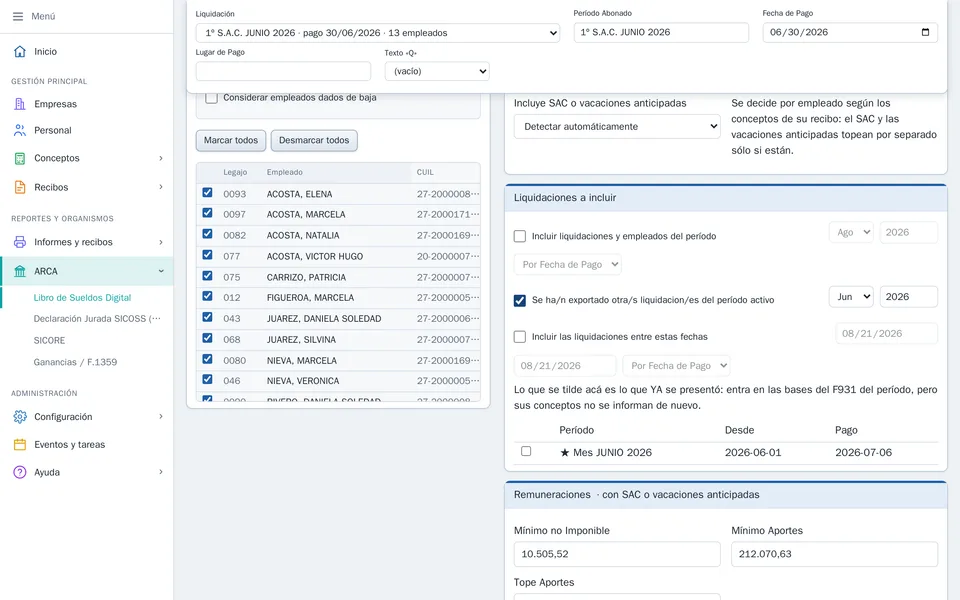
Las tres opciones
Opción | Qué entra | Cuándo se usa |
|---|---|---|
Ninguna tildada | Sólo la liquidación elegida en el combo. | El mes tiene una sola liquidación. Es lo normal. |
«Incluir liquidaciones y empleados del período» | Todas las del mes o del rango, y los conceptos se SUMAN por código. | Presentás todo junto de una vez: las dos quincenas en una sola presentación. |
«Se ha/n exportado otra/s liquidacion/es del período activo» | Los conceptos de la liquidación elegida solamente, pero las bases, los topes y la detracción calculados sobre el período completo. | Ya presentaste una liquidación del período y ahora presentás otra. |
El nombre de la tercera se lee al revés de lo que hace: no es «incluí estas liquidaciones», es «éstas ya las presenté». Lo que se tilda en la lista es lo que NO se vuelve a informar.
Ejemplo: las dos quincenas
Una empresa liquida en dos quincenas de $2.000.000 cada una, y el tope de la base imponible del período es $3.000.000. Presenta cada quincena por separado.
Sin tildar nada | Tildando la 1ª quincena como ya exportada | |
|---|---|---|
1ª quincena | base 2.000.000 | base 2.000.000 |
2ª quincena | base 2.000.000 | base 1.000.000 |
Total del mes | 4.000.000 — supera el tope | 3.000.000 — el tope exacto |
Cada quincena por su cuenta está por debajo del tope, así que sin decir nada las dos informan su remuneración entera y el mes termina informando de más. Marcando la primera como ya exportada, la segunda informa sólo lo que falta para llegar al tope del período.
Es la misma cuenta que hace la palabra clave APORTE_TOPE_MES en las fórmulas: base acumulada del mes topeada, menos lo que ya se descontó antes. Ver Algunos conceptos básicos.
Ejemplo: el mes y el SAC
En junio se presentó primero el SAC y ahora hay que presentar el sueldo del mes. Al generar la presentación de junio se tilda la opción y se marca la liquidación del SAC en la lista. Resultado:
Los conceptos que viajan son los de junio: el SAC no se informa dos veces.
Las bases imponibles, los topes y la detracción se calculan sobre junio + el SAC, que es el período completo.
El SAC topea por separado del sueldo, así que sus topes no se mezclan — ver SAC proporcional, vacaciones y horas extras.
Cómo se elige en la pantalla
Los tres filtros son independientes y cada uno tiene sus propios controles. Se usa uno a la vez:
«Incluir liquidaciones y empleados del período» — mes y año propios, y un combo que elige si compara por «Por Fecha de Pago» o «Por Fecha de Inicio».
«Se ha/n exportado otra/s liquidacion/es del período activo» — mes y año propios, por fecha de inicio, y nunca incluye la liquidación abierta.
«Incluir las liquidaciones entre estas fechas» — un rango con su propio combo de fecha y su «Activar filtro».
Al tildar cualquiera de los tres, la lista de liquidaciones aparece en la misma pantalla con sus casillas: lo que quede tildado es lo que entra. Conviene mirarla antes de generar — es la forma más rápida de ver si el período está bien armado.
Cómo confirmar que salió bien
En la solapa «Totales» de la presentación, la remuneración bruta tiene que ser la de esta liquidación, no la del período entero.
En la «Planilla F931», en cambio, las bases imponibles ya salen ajustadas por el período completo.
Si ARCA rechaza con «la base imponible informada difiere de la determinada», casi siempre falta marcar acá la liquidación que ya se presentó.