Fondo de Asistencia Laboral (FAL)
El Fondo de Asistencia Laboral (Ley 27.802 y Decreto 408/2026) se integra desde las liquidaciones de noviembre de 2026. No es un costo más: sale, en proporción, de las contribuciones que la empresa ya paga a la Seguridad Social y al INSSJP, así que el costo total del empleador no cambia.
En el sistema es un solo dato de la empresa: la alícuota. Con eso el cálculo hace el resto, y no hay que agregar ni modificar ninguna contribución.
Dónde se carga
En la ficha de la empresa, en la caja de contribuciones patronales: «Fondo de Asistencia Laboral (FAL)» y, al lado, «ID FAL», el identificador que da la entidad administradora del fondo. Después, «Guardar Cambios».
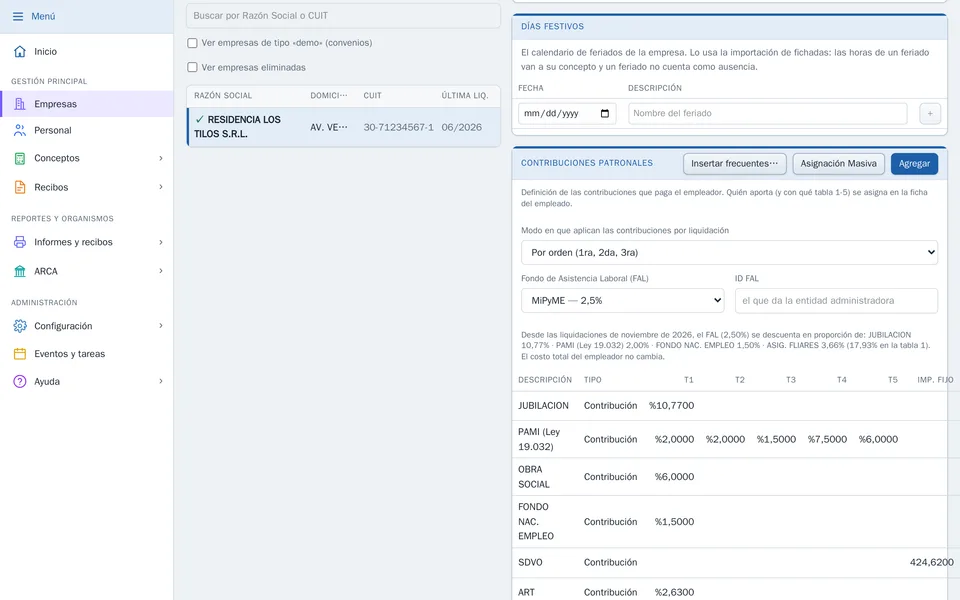
Alícuota | Para quién |
|---|---|
MiPyME — 2,5% | Las empresas con el certificado MiPyME vigente al momento de liquidar. |
Resto de las empresas — 1% | Todas las demás. |
No aplica | Los regímenes que quedan afuera, como la construcción (Ley 22.250) y el personal de casas particulares (Ley 26.844). |
El ID FAL no interviene en el cálculo.
Debajo de la alícuota, la ficha dice qué contribuciones van a financiar el FAL y avisa si hay algo para revisar: que ninguna esté clasificada como Seguridad Social o INSSJP, o que haya una contribución cargada a mano con el nombre del FAL.
Varias empresas a la vez
Con muchas empresas no hace falta entrar ficha por ficha: «Configurar FAL…», en la lista de Empresas, muestra todas con su alícuota actual y con cuánto suman sus contribuciones de Seguridad Social e INSSJP.
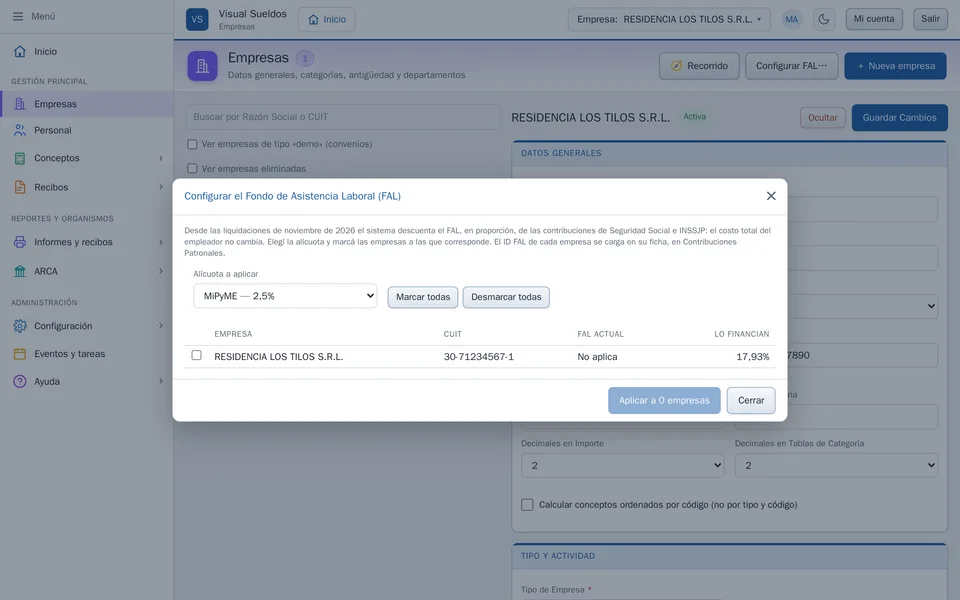
Elegí la alícuota a aplicar.
Marcá las empresas a las que corresponde. «Marcar todas» y «Desmarcar todas» ayudan con las listas largas.
«Aplicar a N empresas». La lista se actualiza con la alícuota nueva.
Para las que llevan la otra alícuota, elegila y repetí con esas empresas.
El ID FAL no se toca desde acá: es de cada empresa y se carga en su ficha.
Cómo lo calcula
En cada liquidación que termina el 1° de noviembre de 2026 o después, el sistema toma las contribuciones clasificadas en el rubro «Seguridad Social» o «INSSJP (PAMI)» —jubilación, PAMI, Fondo Nacional de Empleo y asignaciones familiares—, les baja el porcentaje en la misma proporción hasta ceder exactamente la alícuota del FAL, y agrega la línea «FAL (Ley 27.802)» con esa diferencia. La obra social, la ART y el resto no cambian.
Con las contribuciones habituales, que suman 18%, y una empresa MiPyME:
Contribución | Hasta octubre | Desde noviembre |
|---|---|---|
Jubilación (SIPA) | 10,77% | 9,2742% |
PAMI (INSSJP) | 1,59% | 1,3692% |
Fondo Nacional de Empleo | 0,94% | 0,8094% |
Asignaciones familiares | 4,70% | 4,0472% |
FAL | — | 2,50% |
Total | 18,00% | 18,00% |
Cada una cede la misma parte de su porcentaje: 2,5 sobre 18, o sea el 13,89%. La jubilación, por ejemplo, queda en 10,77% × (18 − 2,5) ÷ 18 = 9,2742%. Los porcentajes se redondean a cuatro decimales de forma que sumen exacto.
Dónde se ve
Detalle de contribuciones patronales: la línea del FAL y los porcentajes rebajados, empleado por empleado.
Recibo Dto. 407/2026: el FAL entra en el costo del empleador, dentro de la Seguridad Social.
Aportes y contribuciones: el renglón del FAL con su total, y cada contribución con el porcentaje que se liquidó.
El FAL sale de las contribuciones que tengan el rubro «Seguridad Social» o «INSSJP (PAMI)» en «Rubro (clasificación legal)». Si la empresa no tiene ninguna así clasificada, el FAL no se calcula, y la ficha lo avisa. Tampoco hay que cargarlo como una contribución aparte: se estaría pagando dos veces.
Las liquidaciones anteriores a noviembre de 2026 no cambian, aunque se recalculen. La forma de informar el FAL en el F.931 y en el Libro de Sueldos Digital la define ARCA; el sistema la va a incorporar cuando la publique.