Detracción de aportes Ley 27.430
La detracción de la Ley 27.430 resta un importe fijo de la base de contribuciones de cada trabajador. El sistema la calcula solo, pero se puede forzar a mano trabajador por trabajador.
Lo que hay que tener cargado
Dónde | Qué |
|---|---|
En «Empresas» | El «Importe Detracción» vigente. Es el que el cálculo toma como 100%. |
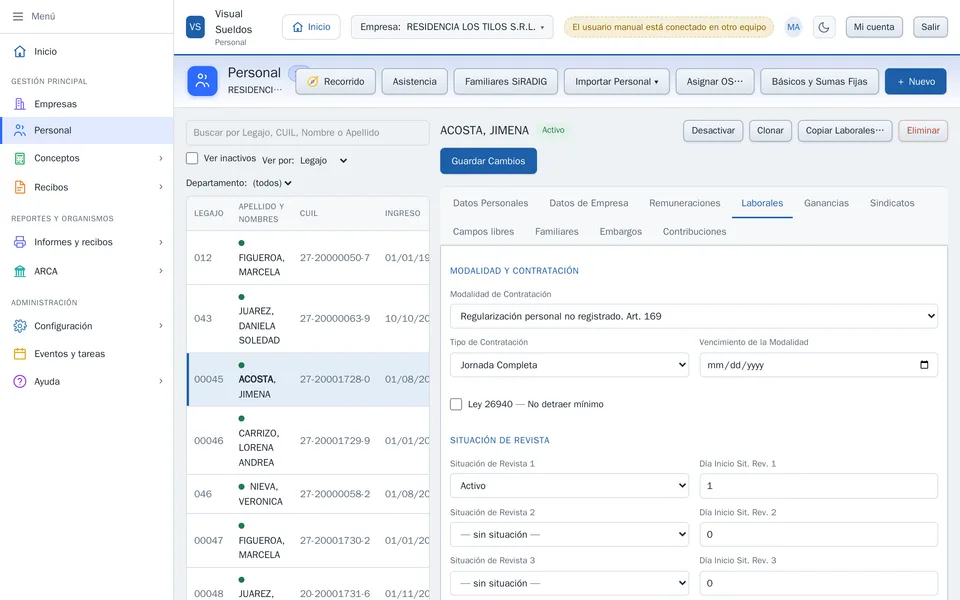
En el legajo, solapa «Laborales» | La «Jornada Completa» —completa, parcial o media— y la modalidad de contratación. |
En el recibo | El concepto de días trabajados, si el mes no está completo. |
Cálculo automático
Jornada completa: el 100% del importe configurado.
Menos días que el mes: la parte proporcional —15 de 30 días, la mitad—. Pasados los dos tercios de la jornada se toma el importe completo, sin proporcionar.
Jornada parcial: el 67% del importe.
Media jornada: el 50%.
Con SAC semestral (no proporcional): la detracción calculada sube un 50%.
Forzar un importe a mano
Cuando en algún trabajador no querés que el sistema calcule, se le agrega al recibo un concepto con el importe que corresponda:
Campo de la ficha | Valor |
|---|---|
«Tipo de Concepto» | Para Cálculos |
«Categoría SICOSS / Dec. en Línea / LSD» | Detracción Manual Rem. 10 |
«Generador de Fórmula» |
|
Con IMP el importe se tipea en la columna «Importe *» del recibo. Para cada trabajador que tenga ese concepto el sistema no calcula: informa lo que dice ahí.
Cuando no corresponde detracción
La casilla «Ley 26940 — No detraer mínimo» del legajo deja la detracción en cero para ese trabajador.
Dónde se ve el importe calculado
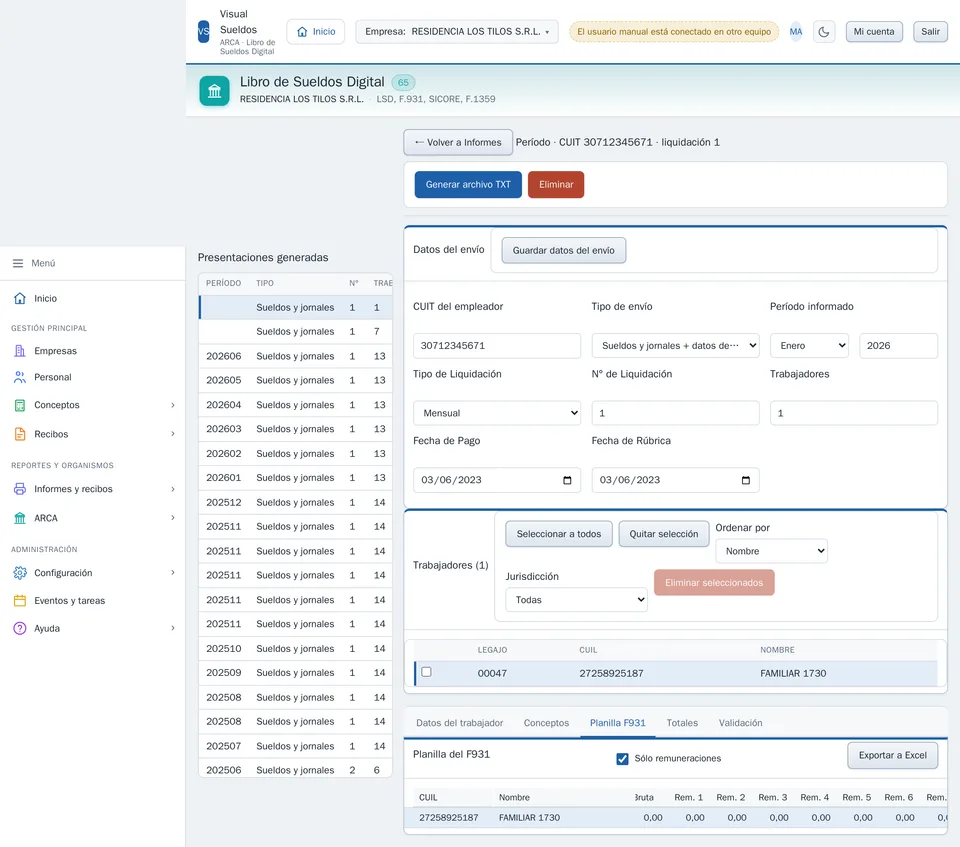
En la presentación generada, pestaña «Planilla F931»: las últimas columnas traen el importe a detraer. Es editable, y al cambiarlo la base imponible 10 se recalcula sola. También sale en la declaración jurada de SICOSS.
Cómo pega en cada contribución patronal está en Detracción Ley 27.430.