Contribuciones patronales
Las contribuciones que paga el empleador: jubilación, PAMI, obra social, ART y las que correspondan a la actividad. Se cargan una vez por empresa y el sistema las calcula en cada liquidación.
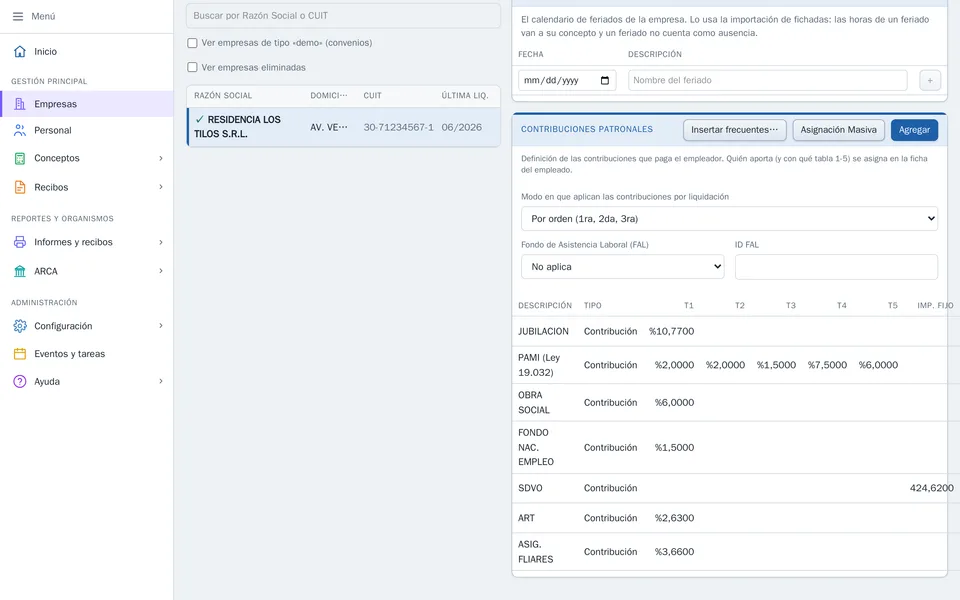
Los porcentajes
Cada contribución tiene cinco porcentajes —Tabla 1 a Tabla 5— y el sistema aplica el que corresponda según la tabla que tenga asignada el empleado en su legajo. Sirve para el caso habitual de una misma empresa con empleados bajo regímenes distintos.
El importe sale de base × porcentaje ÷ 100 + importe fijo, así que una contribución puede ser un porcentaje, un importe fijo o las dos cosas.
Sobre qué se calcula
Concepto Base: si se indica, la base es ese concepto en vez del total remunerativo.
Conceptos Excluidos: códigos que no entran en la base, separados por coma.
Incluye No Remunerativos: suma los conceptos no remunerativos a la base.
Aplica Topes (mín/máx SIPA): si la base se limita con los topes vigentes.
Detracción
La detracción de la Ley 27.430 se resta de la base antes de calcular. Se controla con:
Aplica Detracción: si esta contribución la usa.
Detracción al 50% en Liq. SAC: en las liquidaciones de aguinaldo corresponde la mitad.
Detracción Manual o Concepto de Detracción: son excluyentes — o se indica un importe, o el concepto del que sale.
Fondo de Asistencia Laboral
Desde las liquidaciones de noviembre de 2026 el FAL se descuenta solo de las contribuciones de Seguridad Social e INSSJP. No se carga como una contribución más: se configura con la alícuota de la empresa, en esta misma caja. Ver Fondo de Asistencia Laboral (FAL).
Quién aporta cada contribución no se define acá sino en el legajo de cada empleado, o de una vez con Asignación masiva.
Al cambiar una contribución, las liquidaciones ya calculadas no se actualizan solas: hay que recalcularlas para que tomen el valor nuevo.