Detracción Ley 27.430
La detracción de la Ley 27.430 es un importe que se resta de la base sobre la que se calculan las contribuciones patronales: baja el costo del empleador sin tocar el sueldo del trabajador ni sus aportes.
Se calcula automáticamente a partir del tipo de jornada de cada empleado y de los parámetros de la empresa. También se puede forzar a mano para un empleado puntual, o anular — las tres formas están más abajo.
Dónde se configura
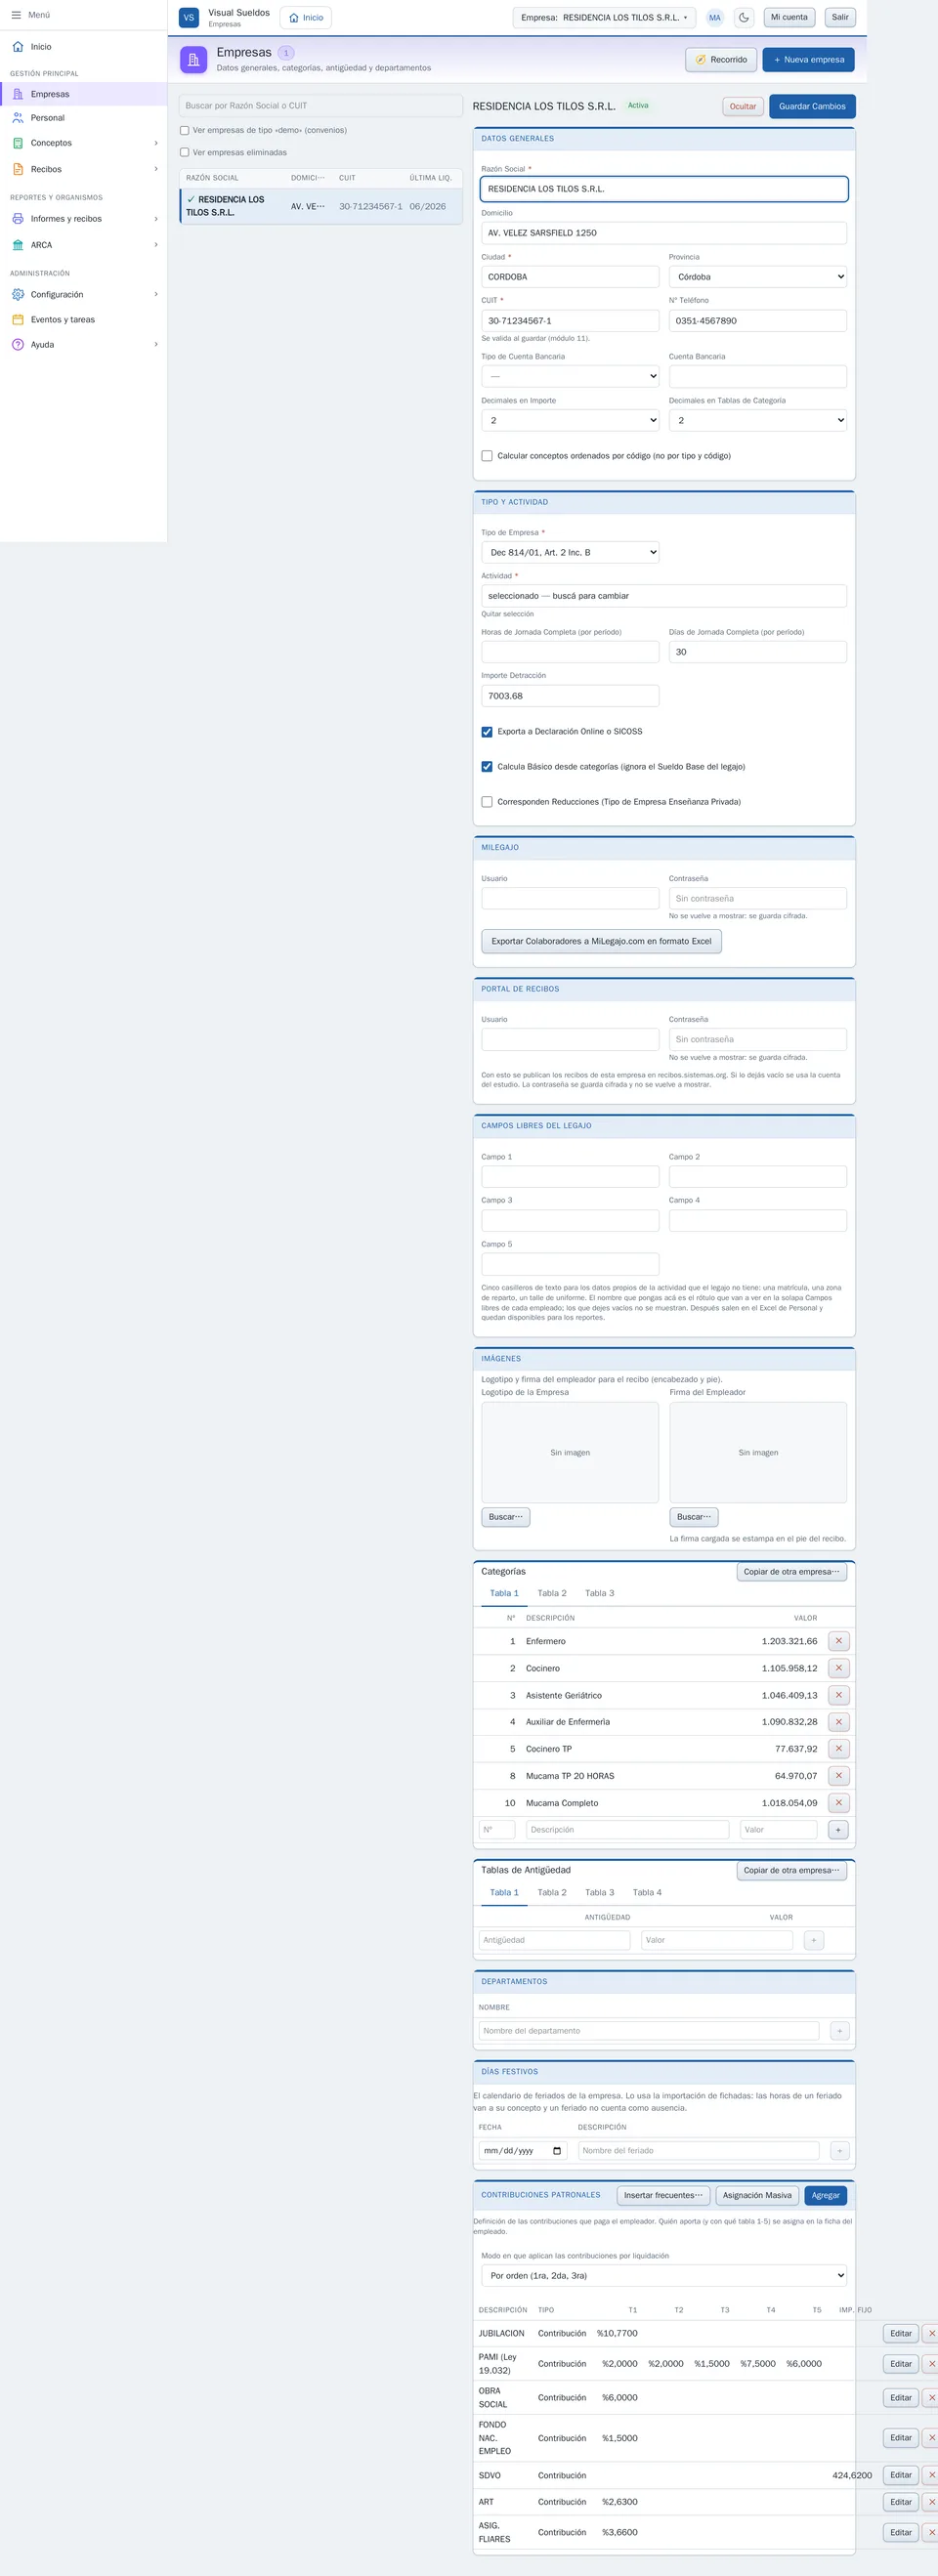
En la ficha de la empresa, caja «Tipo y Actividad»:
Campo | Para qué |
|---|---|
«Importe Detracción» | El importe por empleado de jornada completa. Es el valor vigente publicado por ARCA. |
«Días de Jornada Completa (por período)» | El total de días del período —normalmente 30—, contra el que se proporciona. |
«Horas de Jornada Completa (por período)» | El equivalente en horas, para el personal que se liquida por hora. |
En el legajo del empleado, solapa «Laborales», lo que decide la proporción: el «Tipo de Contratación» —jornada completa, tiempo parcial o media jornada— y la casilla de la Ley 26.940, que anula la detracción.
El cálculo automático
Situación del empleado | Detracción que se aplica |
|---|---|
Jornada completa, período completo | El 100% del importe configurado. |
Jornada completa con menos días trabajados | La parte proporcional a los días: con 15 de 30 días, la mitad. Superando los 2/3 de la jornada se toma el total y no la proporción. |
Tiempo parcial | El 67% del importe configurado. |
Media jornada | El 50%. |
SAC semestral (no proporcional) | La detracción calculada se aumenta un 50%. |
Forzar un importe a mano
Si en algún empleado no querés el cálculo automático, se le carga el valor a mano con un concepto en su recibo:
Creá un concepto de tipo Para Cálculos.
Ponele la categoría SICOSS «Detracción Manual Rem. 10».
La fórmula tiene que ser
IMP.Agregalo al recibo del empleado y cargá el importe en la columna «Importe *».
Para cada empleado que tenga ese concepto en su recibo, el sistema no calcula la detracción: informa el importe que cargaste.
Cuando no corresponde
Marcando «Ley 26940 — No detraer mínimo» en la solapa «Laborales» del legajo, la detracción de ese empleado queda en cero.
Cómo pega en las contribuciones
La detracción no se aplica a todas las contribuciones: lo decide cada una, con la casilla «Aplica Detracción» de su configuración en la empresa. Las que la aplican calculan sobre la base ya reducida; las que no, sobre la base completa.
En las liquidaciones de SAC corresponde la mitad: es la casilla «Detracción al 50% en Liq. SAC» de la contribución.
Una contribución puede además tener su concepto de detracción propio, para casos en que el importe a detraer sale de una línea del recibo.
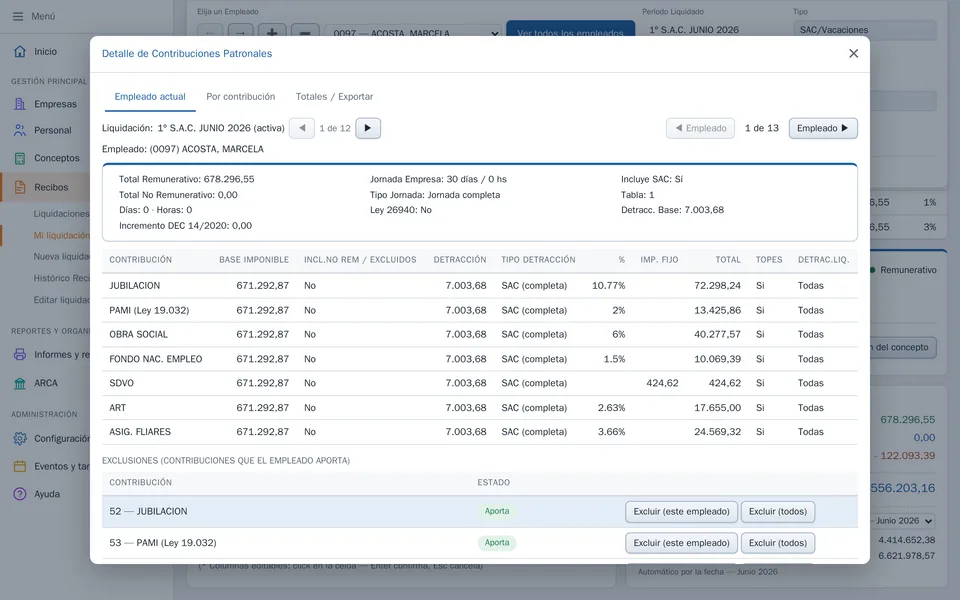
El detalle completo —qué base tomó cada contribución, qué detracción le aplicó y con qué proporción— está en Detalle de contribuciones patronales, y la configuración de cada una en Contribuciones patronales.
Dónde se ve el importe informado
En la Declaración jurada SICOSS (F.931), en el campo de la detracción de cada trabajador.
En el Libro de Sueldos Digital, solapa «Planilla F931»: ahí el importe a detraer es editable y al cambiarlo se recalcula sola la Remuneración 10.
Y en el Detalle de contribuciones patronales del recibo, que es el que explica el número.