Incremento de bases imponibles
Las bases imponibles del F.931 son la base de cálculo de aportes y contribuciones. Cuando un subsistema exige una base mínima y la liquidación quedó por debajo, hay que informar una base diferencial — o sea, sumarle a esa base la diferencia.
Las cinco opciones
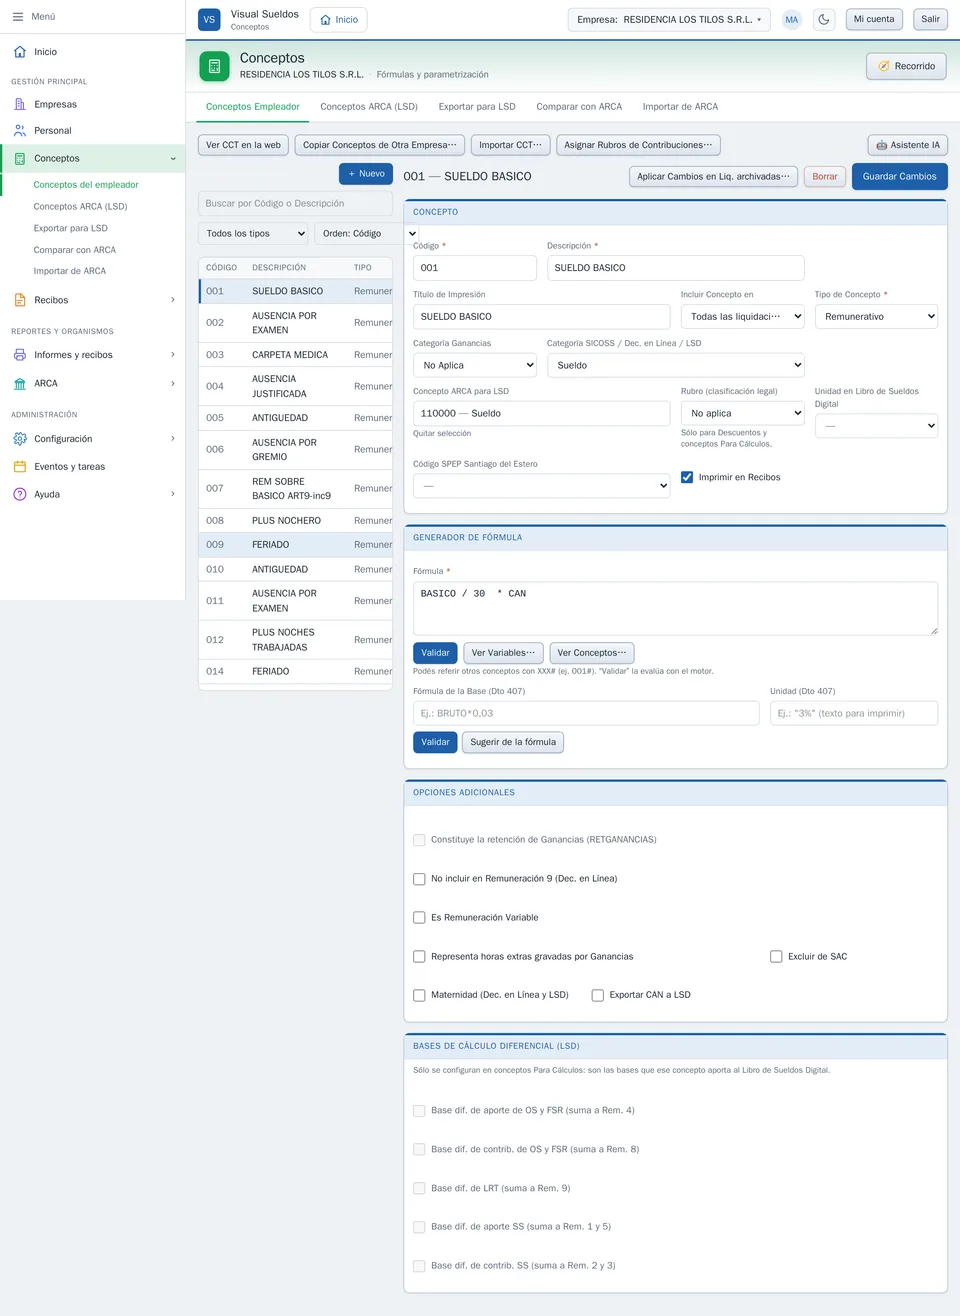
Se marcan en la ficha del concepto, en «Bases de Cálculo Diferencial (LSD)». Cada una suma a bases distintas:
Incremento de base para… | Suma a |
|---|---|
Aporte de obra social y FSR | Base 4 |
Contribuciones de obra social y FSR | Base 8 |
Ley de Riesgos del Trabajo | Base 9 |
Aporte de Seguridad Social | Bases 1 y 5 |
Contribuciones de Seguridad Social | Bases 2 y 3 |
Lo que no hay que hacer
La categoría Importe R4 y R8 Para Tiempo Parcial también suma a las bases 4 y 8. No la uses junto con estas opciones en el mismo concepto: el incremento saldría duplicado y ARCA rechaza la presentación por diferencia entre lo informado y lo determinado.
El adicional de obra social en jornada parcial es el caso típico de esa categoría: ahí va esa y no éstas.