Cargar una liquidación de granos
En «Liquidaciones de granos», «Nueva liquidación» abre la ficha. Se carga lo que dice el PDF de la liquidación; la ficha arma con eso los comprobantes de cada libro.
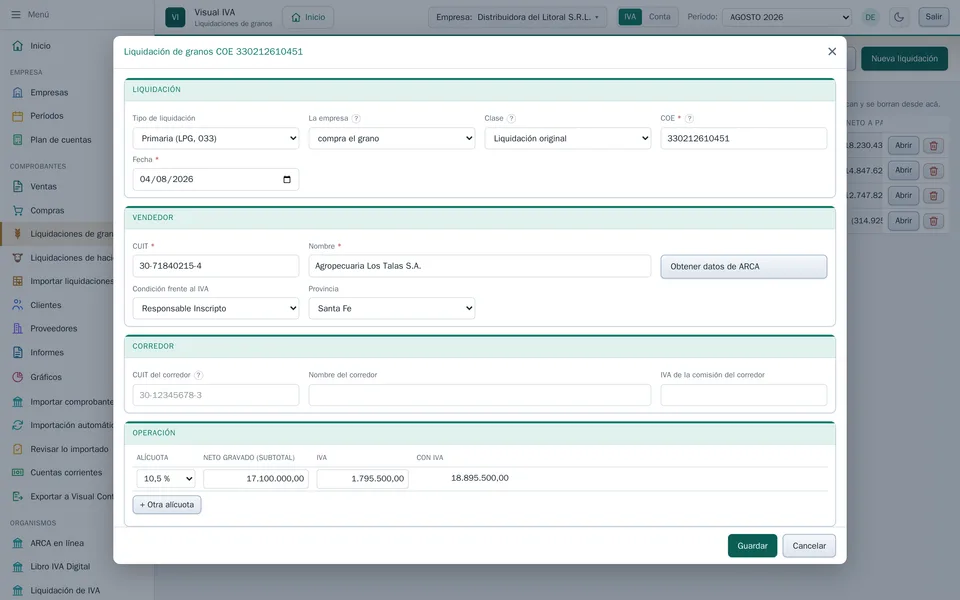
La liquidación
«Tipo de liquidación»: primaria (LPG, 033) o secundaria (LSG, 331).
«La empresa»: vende el grano —el productor, o en una secundaria el acopiador o consignatario que la emite— o compra el grano —el acopiador, consignatario, exportador o la industria—. De esto depende en qué libro va cada parte.
«Clase»: la liquidación original o un ajuste (ver Los ajustes y el final en cero).
«COE»: el código de operación electrónico, de 12 dígitos; empieza con 330 en la primaria y con 331 en la secundaria. Es el número del comprobante en los dos libros, y la misma liquidación no se puede cargar dos veces.
«Fecha»: tiene que caer en el período activo.
El comprador o el vendedor
La otra parte: el comprador si la empresa vende, el vendedor si compra. CUIT y nombre son obligatorios; «Obtener datos de ARCA» completa el nombre, la condición y la provincia desde el padrón. Sin elegir, la «Condición frente al IVA» es Responsable Inscripto y la «Provincia», la de la empresa.
El corredor
Sólo en la primaria, si intervino: «CUIT del corredor», su nombre y el «IVA de la comisión del corredor». Va en el comprobante de compras; vacío, el Libro de IVA Digital informa la CUIT de la empresa.
La operación
El neto gravado (el subtotal de la liquidación) por alícuota: 10,5 % para el grano. El IVA se calcula; si el PDF dice otro importe, se corrige a mano. «+ Otra alícuota» agrega otra línea.
Las deducciones
Comisión, flete, secada, almacenaje: «+ Deducción» agrega una, con su detalle, la base, la alícuota y el IVA. La deducción a cobrar en liquidación de ajuste se marca en «A cobrar en ajuste»: va al 0 %. Los ajustes también llevan las suyas (ver Los ajustes y el final en cero).
Percepciones y retenciones
«+ Percepción»: el tipo y el importe. El tipo dice la clase —IVA, Ingresos Brutos…— que informa el Libro de IVA Digital. Una percepción de IVA no puede ir en el libro de ventas.
«+ Retención»: IVA, Ganancias, Ingresos Brutos u otra (un sellado), con su base, alícuota, importe y certificado. Las retenciones no van al Libro de IVA: se guardan para verlas y para el neto a pagar.
El grano
El grano, los kilos, el precio por tonelada, la campaña y observaciones: se guardan con la liquidación, para encontrarla y controlarla.
Al pie, «Lo que va a cada libro» muestra los comprobantes que se van a guardar (ver Qué va a cada libro). «Guardar» queda apagado mientras falte algo, y el motivo se lee arriba de esa tabla.