Cargar una liquidación de hacienda
En «Liquidaciones de hacienda», «Nueva liquidación» abre la ficha. Se carga lo que dice el PDF de la liquidación; la ficha arma con eso los comprobantes de cada libro.
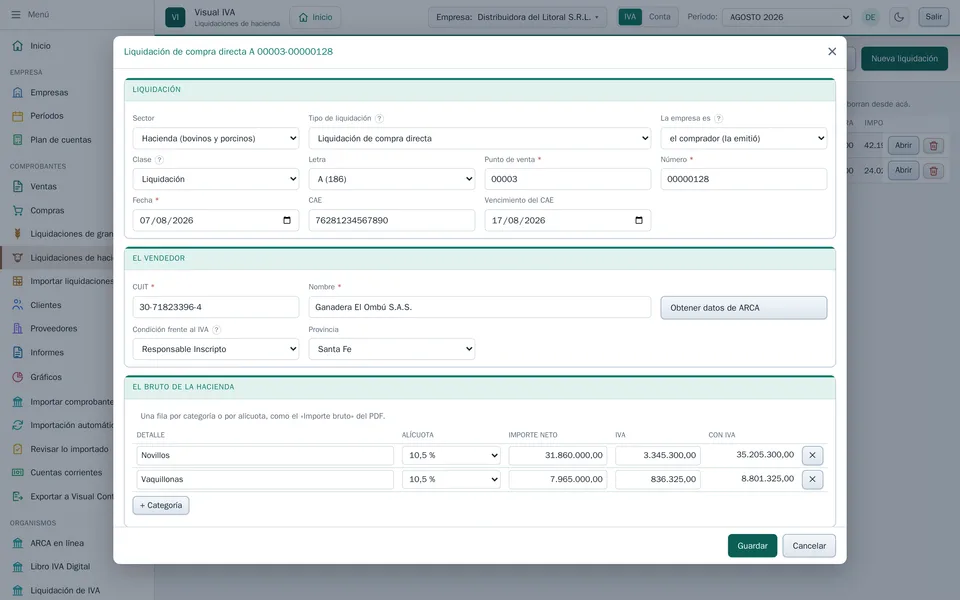
La liquidación
«Sector»: hacienda (bovinos y porcinos) o avícola.
«Tipo de liquidación»: cuenta de venta y líquido producto, liquidación de compra, de compra directa o de venta directa.
«La empresa es»: la parte que es la empresa —el vendedor, el comprador o el consignatario—; la ficha ofrece las dos de ese tipo, la que la emitió y la que la recibió. De esto depende en qué libro va cada parte.
«Clase»: la liquidación o un ajuste (ver Los ajustes de hacienda).
«Letra»: A, B o C (la C sólo en la compra directa); al lado se ve el código de ARCA que le corresponde.
«Punto de venta», «Número», «CAE» y «Vencimiento del CAE»: los de la liquidación, que se emite como una factura electrónica. La misma liquidación del mismo emisor no se puede cargar dos veces.
«Fecha»: tiene que caer en el período activo.
La otra parte
CUIT y nombre son obligatorios; «Obtener datos de ARCA» completa el nombre, la condición y la provincia desde el padrón. La «Condición frente al IVA» se completa sola cuando ARCA sólo emite esa liquidación con un responsable inscripto —quien la emite lo es, salvo en la compra directa C; quien recibe la cuenta de venta A o la compra directa A, también—. Si no, hay que elegirla, y la ficha ofrece sólo las que ARCA admite para ese comprobante: la liquidación de compra A o la venta directa A, a un inscripto o a un monotributista; una B o la compra directa C, a quien no es inscripto.
En estas liquidaciones la letra describe a quien la recibe: una B se emite a un exento, monotributista o no inscripto. Por eso la empresa que recibe una B la anota en ventas con el emisor —un responsable inscripto— de contraparte, y eso está bien.
Por lo mismo la ficha mira también la condición de la empresa: una responsable inscripta no recibe una B ni emite una compra directa C. Si lo dice, la letra o el papel de la empresa están mal cargados.
El bruto y los gastos
«El bruto de la hacienda»: una fila por categoría o por alícuota, como el «Importe bruto» del PDF (en las avícolas, con las bonificaciones y penalizaciones), al 10,5 % o al 21 %, o exento de la Ley 19.640. El IVA se calcula; si el PDF dice otro importe, se corrige a mano. «+ Categoría» agrega otra fila.
«Gastos»: comisión, flete, guías…, con su alícuota o como no gravado, no alcanzado o exento. «+ Gasto» agrega otro.
La B y la C que ARCA emite sin IVA (182, 188 y 189, y las avícolas 158, 162 y 163) no tienen columna de IVA: lo que no es exento va como no gravado.
La liquidación de compra B y la de venta directa B (185 y 191, y las avícolas 160 y 165) traen el IVA incluido en el importe: la ficha pide el «Importe con IVA» del PDF y separa sola el neto y el IVA.
El IVA tiene que ser el de la alícuota sobre el neto: se tolera el redondeo de varias categorías sumadas en una fila, no un IVA que falta.
Tributos y retenciones
«Percepciones y tributos que van al libro»: «+ Percepción» con su tipo —de él sale la clase que informa el Libro de IVA Digital—, «Impuestos internos» y «Otros tributos». Una percepción con importe y sin tipo no se descarta: la ficha pide elegirlo o quitarla. En la cuenta de venta y líquido producto no aparece: ahí los tributos no van a los libros.
«Retenciones y tributos que no van al libro»: la retención de IVA, la de Ganancias, el ingreso bruto descontado… «+ Retención o tributo» agrega uno. No van al Libro de IVA: se guardan para el importe neto.
La hacienda
«Especie», «Cabezas», «Kilos» y «Observaciones»: se guardan con la liquidación, para encontrarla y controlarla.
Al pie, «Lo que va a cada libro» muestra los comprobantes que se van a guardar (ver Qué va a cada libro en hacienda). «Guardar» queda apagado mientras falte algo, y el motivo se lee arriba de esa tabla.