Qué va a cada libro en hacienda
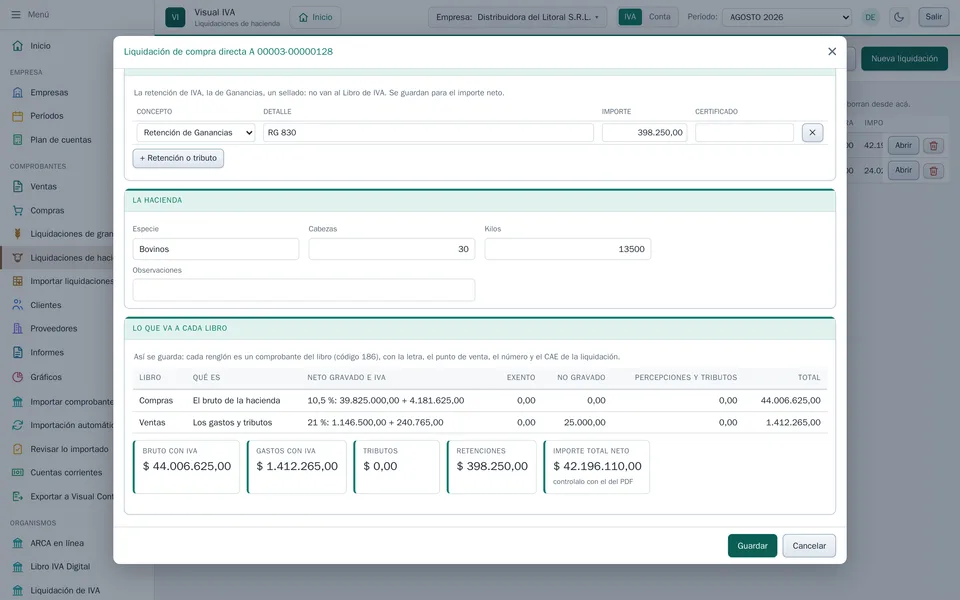
Antes de guardar, la ficha muestra los comprobantes que va a generar: una fila por libro, con lo que lleva. Depende del tipo de liquidación y de la parte que es la empresa.
Liquidación | Quien vende la hacienda | El comprador o el consignatario |
|---|---|---|
Cuenta de venta y líquido producto | Ventas: el bruto. Compras: los gastos. | El consignatario: Compras, el bruto. Ventas, los gastos. |
Liquidación de compra directa | Ventas: el bruto. Compras: los gastos con los tributos. | El comprador: Compras, el bruto. Ventas, los gastos con los tributos. |
Liquidación de compra | — | El consignatario: Ventas, todo en un registro. El comprador: Compras, todo en un registro. |
Liquidación de venta directa | Ventas: todo en un registro. | El comprador: Compras, todo en un registro. |
En la cuenta de venta y en la compra directa el bruto y los gastos van en libros distintos, a nombre de la misma contraparte. En la liquidación de compra y en la venta directa los gastos se suman al bruto en el mismo registro.
Lo gravado va por alícuota; lo exento y lo no gravado, a sus campos; las percepciones, por su clase. Las retenciones no se registran.
Debajo van los totales: el bruto, los gastos, los tributos, las retenciones y el «Importe total neto». En la cuenta de venta y en la compra directa es el bruto con IVA menos los gastos con IVA y los tributos; en la liquidación de compra y en la venta directa, la suma de todo. Tiene que coincidir con el del PDF: si no coincide, falta algo o hay un importe mal cargado.
Los comprobantes van con la letra, el punto de venta, el número y el CAE de la liquidación, con el tipo de comprobante del estudio que admite esa letra (si no hay uno, se crea solo desde la tabla de ARCA).