Liquidación de IVA
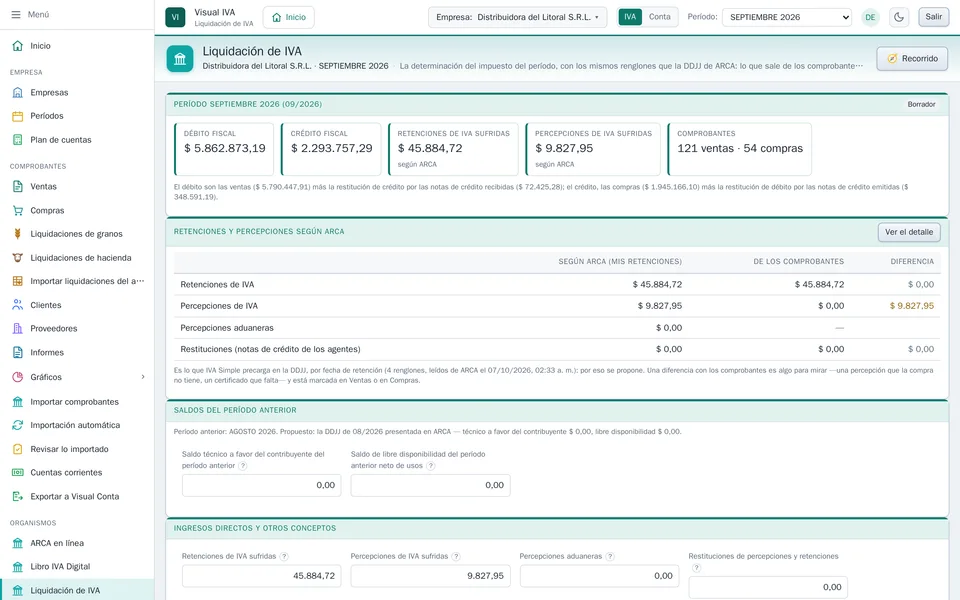
La pantalla «Liquidación de IVA» (sección Organismos) arma la determinación del impuesto del período activo con los mismos renglones y los mismos nombres que la DDJJ de ARCA: lo que sale de los comprobantes, los saldos que arrastran del mes anterior, las retenciones y percepciones, los pagos a cuenta, y lo que queda a pagar o a favor. Es el papel de trabajo con el que se carga o se controla la declaración.
Cómo se usa
Elegí la empresa y el período en la barra superior. La pantalla calcula sola el débito y el crédito del período y propone los saldos anteriores. Cada importe está explicado en De dónde sale cada importe de la liquidación.
Revisá «Saldos del período anterior»: el cuadro dice de dónde salieron los propuestos. Si los cambiaste y querés volver a ellos, «Usar los propuestos».
El cuadro «Retenciones y percepciones según ARCA» muestra lo que los agentes informaron (Retenciones y percepciones de ARCA) al lado de lo que sale de los comprobantes, y avisa lo que se informó después de presentar la DDJJ del período.
En «Ingresos directos y otros conceptos» van las retenciones, las percepciones y las «Percepciones aduaneras», las restituciones, el impuesto de exportaciones y los pagos a cuenta. Las retenciones, las percepciones, las aduaneras y las restituciones se proponen según ARCA si Mis Retenciones está leído para el período. Si no, salen de los comprobantes, y las aduaneras, del IVA adicional de los despachos de importación cargados en Compras (ver Cargar un despacho de importación). Todas se pueden pisar. El ITC se calcula solo y se propone como línea; «Agregar un pago a cuenta» suma cualquier otro. El crédito por contribuciones patronales no es un pago a cuenta: es crédito fiscal y tiene su propio cuadro (ver El crédito por contribuciones patronales (Dto. 814)).
El cuadro «Determinación del impuesto» muestra el resultado en vivo mientras tocás los importes: «Saldo de impuesto a favor de ARCA (a pagar)» o «Saldo a favor del contribuyente de libre disponibilidad (arrastra)».
«Guardar» deja la liquidación como borrador con la foto del resultado; «Guardar como presentada» la marca como la que se presentó («Volver a borrador» la reabre). «Imprimir el papel de trabajo» arma la hoja con los dos cuadros, los pagos a cuenta, el ITC y el crédito por contribuciones.
El control contra ARCA
Si el período ya tiene su DDJJ presentada y leída (ver DDJJ presentadas en ARCA), el cuadro «Determinación del impuesto» agrega dos columnas: «Presentada en ARCA» y «Diferencia» (lo calculado menos lo presentado), y pinta en rojo los renglones que no coinciden. Una diferencia en el débito o el crédito es un comprobante que falta o sobra de un lado. En el crédito también puede ser el crédito por contribuciones patronales, si el computable no es el que se declaró. Una diferencia en el saldo anterior es un arrastre distinto.
Por qué se guarda
Al guardar queda lo que fijaste más la foto del resultado. Si después alguien carga o corrige un comprobante de ese período, la pantalla y el papel de trabajo impreso se recalculan con los comprobantes de ahora, pero la foto guardada no se mueve hasta que se vuelve a guardar. De esa foto, la liquidación del mes siguiente toma su saldo técnico y su libre disponibilidad cuando la DDJJ de este mes no está leída de ARCA. El remanente del ITC lo toma siempre de ahí, porque ARCA no lo informa.
También queda guardado el «Crédito fiscal computable por contribuciones» que se usó. Si después Sueldos regenera el F931, la liquidación sigue con el guardado y el cuadro del crédito ofrece «Usar el calculado», que trae el importe nuevo. Si quien la abre no tiene acceso a la empresa de Sueldos, la pantalla lo avisa y muestra el que quedó guardado.
Con el permiso de reportes en «sólo lectura» la liquidación se mira pero no se guarda.